L’analyse interne révèle où investir, quoi corriger et comment agir
Une analyse interne vérifie si une entreprise dispose réellement des ressources, des compétences et de l’organisation nécessaires pour atteindre ses objectifs. Elle ne se limite pas à inventorier ses atouts. Elle montre ce qui crée de la valeur, ce qui ralentit l’exécution et ce qui doit être renforcé, réorganisé ou abandonné.
Ce que révèle un diagnostic interne d’entreprise
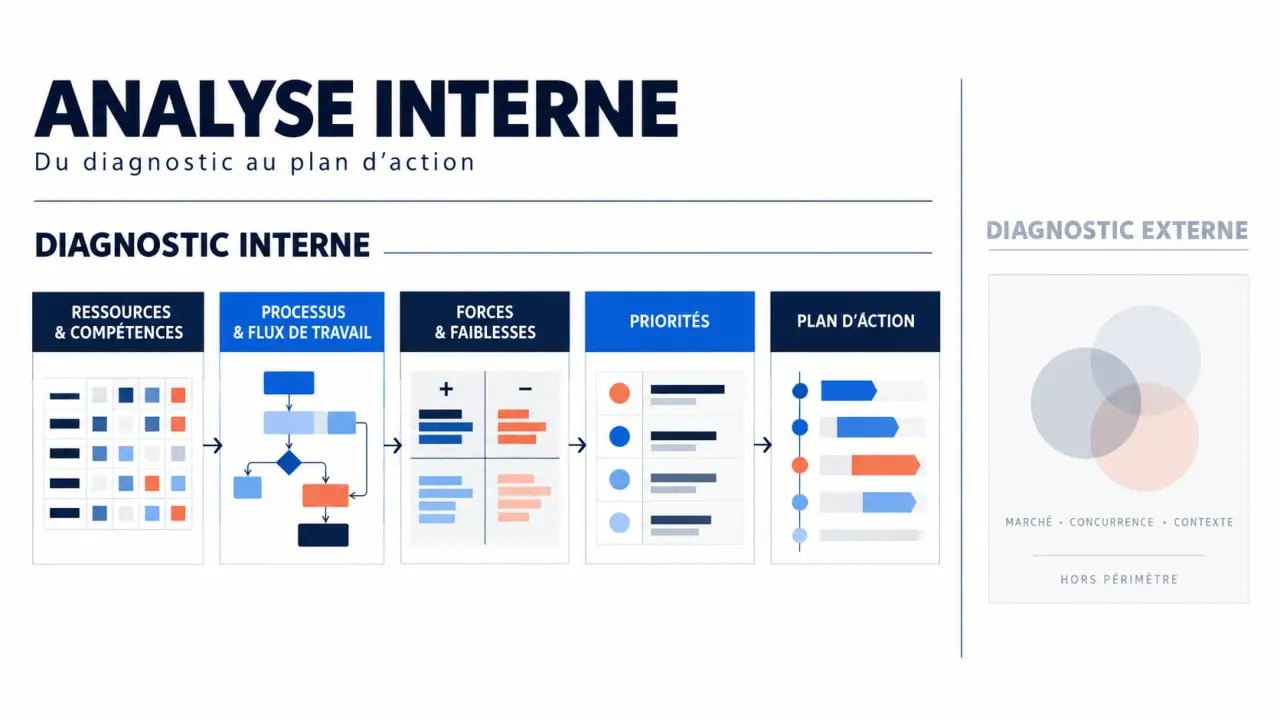
Le diagnostic interne étudie les éléments que l’organisation maîtrise directement : ressources financières, équipements, équipes, savoir-faire, processus, technologies, culture managériale, marque et structure de décision. Son objectif est d’identifier les forces et faiblesses qui influencent la performance opérationnelle et la capacité à mettre en œuvre une stratégie.
Quiz : Comprendre l’analyse interne
Il répond à des questions concrètes : l’entreprise peut-elle financer sa croissance ? Ses compétences clés sont-elles disponibles et transmissibles ? Un processus commercial, logistique ou de production consomme-t-il trop de temps ou de marge ? Sa réputation, ses brevets ou sa relation client constituent-ils un avantage difficile à reproduire ?
Diagnostic interne et diagnostic externe : deux regards complémentaires
L’analyse interne observe ce qui se passe dans l’entreprise. Le diagnostic externe examine le marché, les concurrents, les clients, les fournisseurs, les évolutions réglementaires et les produits de substitution. Les opportunités et les menaces relèvent surtout de l’environnement, tandis que les forces et les faiblesses résultent principalement des capacités internes.
Ces deux approches forment le diagnostic stratégique. Une opportunité de marché n’a de valeur que si l’entreprise peut la saisir. À l’inverse, une faiblesse n’est pas toujours prioritaire : elle devient critique lorsqu’elle empêche de répondre à une évolution du marché, à une attente client ou à une pression concurrentielle.
Cartographier les ressources sans négliger l’immatériel
Un inventaire utile distingue les ressources tangibles, observables et souvent comptabilisées, des actifs immatériels, moins visibles mais parfois décisifs. L’objectif n’est pas seulement de recenser ce que l’entreprise possède, mais de comprendre ce qu’elle sait faire mieux, plus vite ou avec davantage de fiabilité que ses concurrents.
Finances, moyens de production et capital humain
Les ressources financières s’analysent notamment à partir du bilan, du compte de résultat, des flux de trésorerie et des ratios de liquidité, de rentabilité, de solvabilité ou d’endettement. Elles déterminent la capacité d’investissement, la résistance aux imprévus et la marge de manœuvre stratégique. Les équipements, systèmes d’information, stocks, sites et capacités de production doivent être évalués selon leur fiabilité, leur coût, leur taux d’utilisation et leur capacité à évoluer.
Les ressources humaines ne se résument pas aux effectifs. Il faut repérer les compétences critiques, la couverture des postes clés, la qualité de l’encadrement, la coopération entre services, la transmission des connaissances et la dépendance à quelques personnes. Un départ peut révéler qu’un savoir-faire n’était ni documenté ni partagé.
Marque, données, organisation et compétences distinctives
La marque, la réputation, les données clients, les méthodes de travail, les brevets, les logiciels internes, la culture d’entreprise et les relations de confiance sont des ressources immatérielles. Pour juger leur intérêt stratégique, examinez leur valeur pour le client, leur rareté, leur difficulté d’imitation et la capacité de l’organisation à les exploiter. Une expertise très forte mais isolée dans un service ne produit pas encore un avantage concurrentiel durable.
Il est également utile de suivre le flux réel du travail : où une demande naît-elle, qui la transforme, où attend-elle, puis à quel moment revient-elle en arrière ? Une organisation peut disposer d’outils performants et de collaborateurs compétents tout en perdant de l’énergie dans les transmissions, les validations et les ressaisies. Cartographier ces flux d’information et de décision révèle souvent un goulot d’étranglement absent des tableaux financiers. La valeur ne se bloque pas forcément à l’atelier, mais parfois entre deux boîtes mail ou devant une validation sans responsable clairement désigné.
Conduire l’analyse interne avec une méthode réutilisable
Un diagnostic fiable repose sur des preuves, pas sur la seule perception de la direction. Les entretiens avec les managers et les équipes apportent un éclairage utile, mais ils doivent être confrontés aux indicateurs disponibles, aux documents internes, aux processus observés et, si nécessaire, à une data room organisée. Distinguer un fait mesuré, une opinion et une interprétation évite de transformer les biais internes en décisions coûteuses.
- Définir la décision à préparer. L’analyse ne sera pas identique avant un investissement, une réorganisation, un lancement de produit, une transmission ou un développement international. Délimitez le périmètre, les activités concernées et les questions à trancher.
- Collecter et cartographier. Réunissez les données financières, opérationnelles, RH et commerciales. Décrivez les ressources, les processus et les dépendances. Associez les responsables terrain pour ne pas analyser uniquement l’organisation théorique.
- Évaluer les écarts. Pour chaque élément, relevez la performance actuelle, le niveau attendu, le risque en cas d’inaction et la contribution à la stratégie. Une faiblesse peut être corrigée, compensée par un partenaire ou acceptée si son enjeu reste limité.
- Pondérer les constats. Une grille simple peut croiser l’impact stratégique, l’urgence, la difficulté de résolution et le niveau de maîtrise. Une faiblesse à fort impact et à risque élevé passe avant une amélioration confortable mais peu déterminante.
- Restituer et décider. Transformez les constats en arbitrages explicites : investir, former, standardiser, automatiser, externaliser, arrêter une activité ou protéger une ressource distinctive.
Cette démarche gagne à être renouvelée à intervalles réguliers et lors de tout changement important. Elle devient alors un outil de pilotage. Les évolutions de capacité, de trésorerie, de qualité ou de compétences montrent si le plan produit les effets attendus.
Choisir les outils selon la question stratégique
Aucun outil ne remplace l’analyse. Chacun organise une question différente et doit être choisi en fonction du problème à résoudre. La SWOT offre une synthèse utile, mais elle ne suffit pas à établir les causes d’un dysfonctionnement ni à chiffrer une capacité d’investissement.
| Outil | Utilité principale | À utiliser lorsque |
|---|---|---|
| Chaîne de valeur de Porter | Repérer les activités principales et de soutien qui créent de la valeur ou génèrent des coûts | La marge, les délais ou la qualité varient fortement selon les étapes du parcours |
| Analyse financière | Évaluer la rentabilité, la liquidité, la solvabilité et la capacité d’autofinancement | Un investissement, une croissance ou une restructuration doit être financé |
| SWOT | Synthétiser les forces, les faiblesses, les opportunités et les menaces | Il faut partager une lecture stratégique commune et préparer des choix |
| Diagramme d’Ishikawa | Explorer les causes d’un problème selon les 5M : main-d’œuvre, matières, méthodes, milieu et matériel | Un défaut, un retard ou une baisse de qualité se répète sans explication claire |
| Matrice BCG | Arbitrer les activités selon la croissance du marché et la part de marché relative | Le portefeuille comporte plusieurs produits ou lignes d’activité à financer |
Les 5 forces de Porter servent surtout à examiner la pression concurrentielle externe. Elles complètent donc le diagnostic interne. Le modèle 7-S de McKinsey aide à vérifier la cohérence entre la stratégie, la structure, les systèmes, le style de management, les collaborateurs, les compétences et les valeurs partagées. Face à un problème complexe, combiner la chaîne de valeur, l’analyse financière et Ishikawa est souvent plus instructif qu’une matrice unique.
Faire du constat un plan d’action pilotable
Le principal échec d’une analyse interne survient lorsque le document reste un inventaire. Chaque priorité doit devenir une action formulée clairement, avec un responsable, une échéance, des ressources allouées et un indicateur de résultat. « Améliorer la communication » reste un vœu. « Réduire le délai de validation des devis avec un circuit unique et un suivi hebdomadaire » décrit une action pilotable.
- Exploiter une force : formaliser et diffuser un savoir-faire commercial qui génère déjà une forte conversion.
- Corriger une faiblesse : former une équipe ou revoir un processus responsable d’erreurs récurrentes.
- Compenser une limite : recourir à un partenaire lorsque l’internalisation serait trop lente ou trop coûteuse.
- Accepter un risque : conserver une faiblesse non critique tout en définissant un seuil d’alerte.
Suivez peu d’indicateurs, mais choisissez-les en fonction de la décision : délai de traitement, taux d’erreur, coût unitaire, trésorerie disponible, capacité produite, turnover, satisfaction client ou avancement d’un chantier prioritaire. Un point de revue régulier permet d’ajuster les moyens et de vérifier que les décisions ne déplacent pas simplement le problème vers un autre maillon.
La participation des équipes améliore la qualité des informations et facilite l’adhésion aux changements. Lorsqu’un sujet est sensible, qu’une acquisition se prépare ou que les perceptions internes divergent fortement, un consultant externe peut apporter une lecture plus objective. Dans tous les cas, la valeur du diagnostic interne se mesure moins à la qualité du document qu’aux décisions mieux arbitrées et aux capacités réellement renforcées.