Domination par les coûts : produire moins cher sans sacrifier sa marge
La domination par les coûts consiste à obtenir un coût inférieur à celui des concurrents pour une offre répondant aux attentes essentielles du marché. L’entreprise peut alors proposer un prix compétitif, conserver une marge supérieure, ou combiner les deux. Cette stratégie ne se résume donc ni aux prix bas ni à une réduction générale des dépenses : elle repose sur une organisation durablement plus efficace.
Un avantage de coût avant une politique de prix
Associée aux stratégies concurrentielles de Michael Porter, la domination par les coûts s’analyse à l’échelle d’un domaine d’activité stratégique, c’est-à-dire d’une activité confrontée à des concurrents et à des clients identifiables. Elle figure parmi trois stratégies de base, aux côtés de la différenciation et de la focalisation sur un segment.
Son objectif est relatif : dépenser moins que les concurrents pour servir un besoin comparable. Une entreprise peut réduire ses dépenses sans acquérir cet avantage si ses rivales progressent plus vite. Inversement, elle peut investir davantage dans un équipement pour diminuer durablement son coût par unité.
Le prix de vente reste un choix distinct. Un producteur moins coûteux peut maintenir un prix proche du marché afin de financer ses investissements. Il peut aussi répercuter une partie des économies pour gagner des parts de marché. Vendre moins cher sans maîtriser ses coûts n’est pas une domination par les coûts : c’est potentiellement une perte de rentabilité.
L’expression stratégie de volume souligne un mécanisme fréquent : davantage de ventes permet d’amortir les investissements et d’accumuler de l’expérience. Mais le volume n’est utile que si les ventes supplémentaires contribuent effectivement au résultat.
Échelle, expérience et coûts partagés : trois leviers distincts
Les économies d’échelle répartissent les coûts fixes
Les coûts fixes, comme certains loyers ou amortissements, ne varient pas directement avec chaque unité produite, dans une plage d’activité donnée. Les coûts variables, tels que les matières consommées, évoluent avec la production. En augmentant le volume, l’entreprise répartit ses charges fixes sur davantage d’unités et peut réduire son coût moyen.
La relation simplifiée est : coût unitaire moyen = coûts fixes / quantité produite + coût variable unitaire. Elle suppose notamment que le coût variable unitaire reste stable. Au-delà d’une capacité donnée, un nouvel atelier ou une équipe supplémentaire peut faire augmenter les charges fixes. La taille critique correspond ainsi au niveau d’activité nécessaire pour bénéficier de certaines économies, et non à une course illimitée à la taille.
L’expérience améliore les méthodes, pas seulement les volumes
L’effet d’expérience renvoie à la baisse possible du coût unitaire lorsque la production cumulée augmente. Les équipes apprennent, les gestes deviennent plus fiables, les rebuts diminuent et les processus sont mieux coordonnés. Contrairement aux économies d’échelle, il dépend de ce qui a été produit au fil du temps, pas seulement du débit actuel.
Cette baisse n’est pas automatique : les apprentissages doivent être documentés et intégrés aux méthodes. La standardisation, l’automatisation et la négociation avec les fournisseurs peuvent renforcer cet avantage, à condition que leurs gains dépassent leurs coûts de mise en œuvre.
Les économies de champ mutualisent les ressources
Des activités différentes peuvent partager un entrepôt, un système d’information ou une équipe commerciale. Ces coûts partagés peuvent générer des économies de champ lorsque produire ou distribuer plusieurs offres ensemble coûte moins cher que séparément. Il faut toutefois surveiller la complexité supplémentaire : multiplier les références peut annuler une partie des gains de mutualisation.
Diagnostiquer les coûts sans abîmer l’offre
Le diagnostic commence par la chaîne de valeur : achats, conception, production, logistique, vente et service après-vente. Il ne s’agit pas de demander la même économie à chaque service, mais de repérer les postes qui pèsent réellement sur le coût total et les causes de leur niveau.
La structure varie selon l’activité. Dans l’industrie, équipements, énergie et matières peuvent être déterminants. Dans les services, le temps de travail, la planification et les reprises de dossiers méritent souvent l’attention. Dans le négoce, achats, stocks, transport et retours constituent des leviers importants.
- Définir le périmètre : produit, service ou segment, avec un niveau de qualité explicite.
- Mesurer les coûts : distinguer charges fixes, variables et partagées, puis examiner leurs composantes élémentaires.
- Identifier les causes : sous-utilisation, pertes de matière, erreurs, achats dispersés ou délais inutiles.
- Tester les actions : évaluer investissement, économies attendues et conséquences pour le client.
- Suivre les résultats : contrôler coût unitaire, productivité, marge, délais et réclamations.
Dans une activité textile, acheter une fibre moins chère peut sembler une économie immédiate. Mais si elle complique la coupe, augmente les chutes ou fragilise le vêtement, le gain d’achat peut disparaître dans les rebuts et les retours. Le bon indicateur devient alors le coût par article conforme livré, plutôt que le seul prix de la matière. Ce raisonnement vaut aussi pour un composant industriel ou un logiciel qui multiplie les ressaisies.
Le contrôle de gestion et les systèmes d’information permettent de comparer les gains prévus aux gains réels. Pour vérifier la rentabilité du volume visé, le seuil de rentabilité en unités se calcule, dans un modèle simple, en divisant les coûts fixes par la différence entre prix de vente unitaire et coût variable unitaire.
Adapter le volume et les investissements au marché
La domination par les coûts est particulièrement pertinente lorsque les clients comparent fortement les prix, que les offres sont relativement standardisées et que l’organisation peut gagner en efficacité. Elle devient moins convaincante si la clientèle recherche surtout une expertise rare, une personnalisation poussée ou une identité de marque exclusive.
Les décisions doivent aussi suivre les quatre phases du cycle de vie du marché :
- Démarrage : valider la demande et le modèle économique avant d’investir dans une capacité trop importante. Un prix de pénétration doit rester finançable.
- Croissance : augmenter les capacités et fiabiliser les processus pour accompagner les ventes sans dégrader la qualité.
- Maturité : optimiser l’utilisation des équipements, les achats et la gamme, tout en surveillant les réactions concurrentielles.
- Déclin : adapter les capacités à la demande plutôt que chercher du volume à tout prix.
Une part de marché élevée peut renforcer le pouvoir de négociation et l’expérience, mais elle ne garantit pas la rentabilité. Si la demande ralentit, des capacités surdimensionnées font remonter le coût fixe par unité. Il faut donc tester les décisions d’investissement avec un scénario de ventes prudent.
Choisir son avantage et le rendre difficile à copier
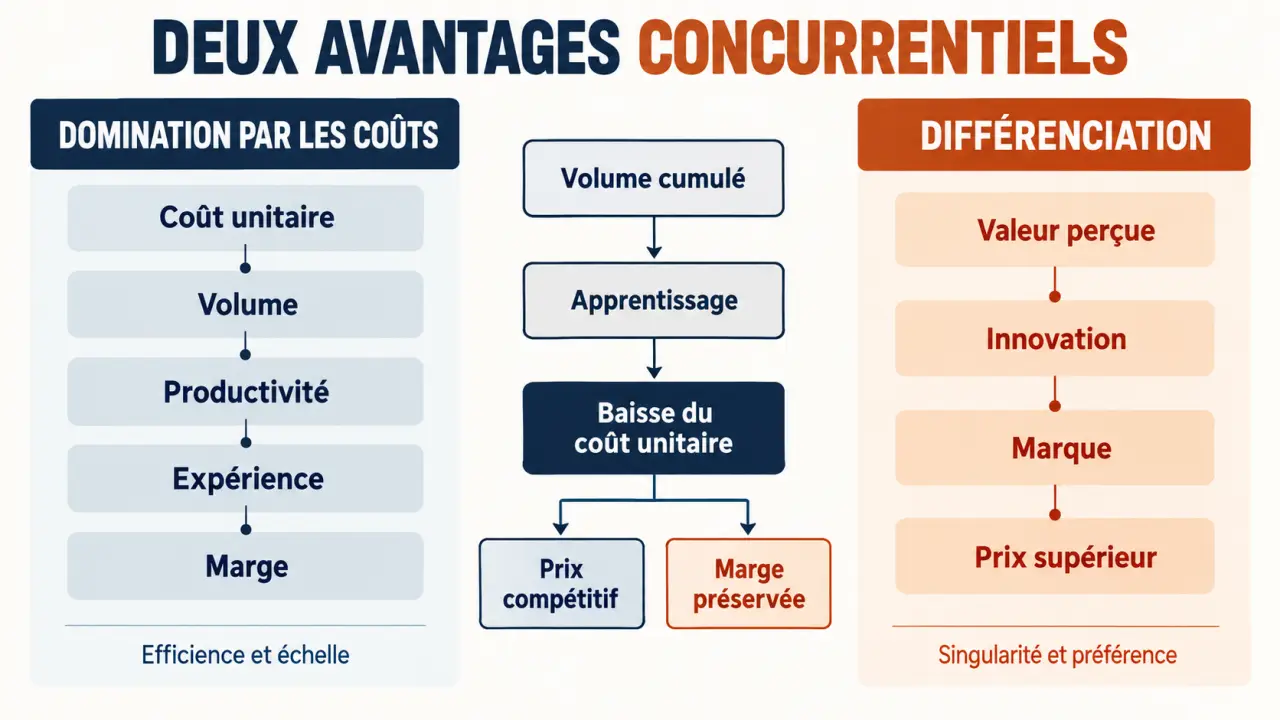
La différenciation cherche à faire reconnaître une valeur particulière ; la domination par les coûts recherche une efficacité supérieure. Les deux exigent une qualité maîtrisée, mais n’organisent pas les mêmes priorités.
| Critère | Domination par les coûts | Différenciation |
|---|---|---|
| Avantage recherché | Coût inférieur aux concurrents | Valeur distinctive perçue |
| Rôle du prix | Compétitivité ou marge renforcée | Prix supérieur si la valeur est reconnue |
| Priorités | Productivité, simplicité, utilisation des capacités | Innovation, marque, expertise, services |
| Risque majeur | Guerre des prix et dépendance au volume | Surcoût insuffisamment valorisé |
Une simple réduction de dépenses se copie facilement. Un avantage fondé sur des procédés maîtrisés, un réseau logistique cohérent et des apprentissages accumulés est plus difficile à reproduire. Il faut néanmoins rester attentif aux innovations de rupture ou aux nouveaux modèles économiques capables de déplacer l’avantage.
La bonne discipline consiste à supprimer les dépenses inutiles, pas les capacités futures. Sacrifier systématiquement maintenance, formation ou innovation peut améliorer le résultat immédiat tout en fragilisant la compétitivité. La stratégie réussit lorsque les économies préservent ce que le client attend et laissent une marge suffisante pour continuer à investir.