KPI Experts : quelle société rechercher, quel rapport choisir et quels indicateurs suivre ?
La recherche « KPI Experts » peut désigner une société référencée dans un annuaire d’entreprises ou un besoin d’expertise en indicateurs clés de performance. Dans le premier cas, il faut vérifier l’identité de l’entreprise et la fraîcheur de ses informations financières. Dans le second, l’enjeu consiste à choisir des mesures qui éclairent réellement les décisions de gestion.
Identifier KPI Experts avant d’interpréter ses données
Une fiche au nom de KPI Experts est référencée sur Charika.ma sous l’identifiant 866707. Cet identifiant correspond à la fiche de l’annuaire : il ne doit pas être confondu avec un numéro d’immatriculation légal. Le nom seul ne suffit pas à confirmer l’activité exacte, l’adresse ou les représentants actuels de la société.
Avant une commande, un partenariat ou une ouverture de crédit, rapprochez la dénomination de l’entreprise de ses identifiants officiels, de son siège et de ses documents commerciaux. Cette vérification évite d’attribuer les comptes d’un homonyme au mauvais interlocuteur.
Une fiche d’entreprise et ses rapports peuvent présenter plusieurs familles d’informations :
- Une fiche synthétique, les représentants légaux et l’historique de la société.
- Un effectif estimé, des bilans et l’évolution du chiffre d’affaires.
- Des ratios, un indicateur de performance et un diagnostic financier.
- Des scores de défaillance ou de solvabilité et, selon l’offre, des informations de paiement.
La présence d’une rubrique ne garantit pas qu’elle soit renseignée. Vérifiez les exercices couverts, la date d’actualisation et la méthode employée. Un effectif estimé n’est pas un effectif certifié ; un score de défaillance exprime une appréciation du risque, pas une certitude sur l’avenir.
Comparer les rapports Express, Gold, Platinium et Ultimate
Le choix dépend de la décision à prendre : identifier un partenaire, analyser sa rentabilité ou évaluer une exposition financière. Les quatre niveaux de rapports ne doivent donc pas être comparés uniquement sur leur prix.
| Rapport | Prix indiqué | Bilans disponibles | Point à examiner avant achat |
|---|---|---|---|
| Express | 119 DH TTC | 1 dernier bilan | Suffisance de la fiche synthétique pour une première vérification |
| Gold | À vérifier | 3 derniers bilans disponibles | Détail des informations et analyses incluses |
| Platinium | 599 DH TTC | 3 derniers bilans disponibles | Périmètre des ratios, de l’historique et du diagnostic financier |
| Ultimate | À vérifier | 3 derniers bilans disponibles | Comportement de paiement, score de solvabilité et limite de crédit |
Les tarifs et le contenu doivent être confirmés au moment de la commande. « Trois derniers bilans disponibles » ne signifie pas nécessairement trois exercices récents et consécutifs. Consultez aussi un exemple de rapport lorsqu’il est proposé, ainsi que le format et le délai de livraison.
Pour accorder un paiement différé, privilégiez l’analyse de trésorerie, de solvabilité et du comportement de paiement. Pour apprécier une trajectoire économique, comparez plutôt plusieurs exercices, les marges et l’endettement. Les parts de marché, si elles sont présentées, nécessitent un périmètre sectoriel explicite pour être interprétables.
Choisir des KPI qui répondent à une décision précise
Un KPI, pour Key Performance Indicator, est un indicateur clé de performance. Il mesure la progression vers un objectif. Le chiffre d’affaires est une donnée ; son évolution par rapport à un objectif commercial devient un instrument de pilotage lorsqu’elle déclenche une analyse ou une action.
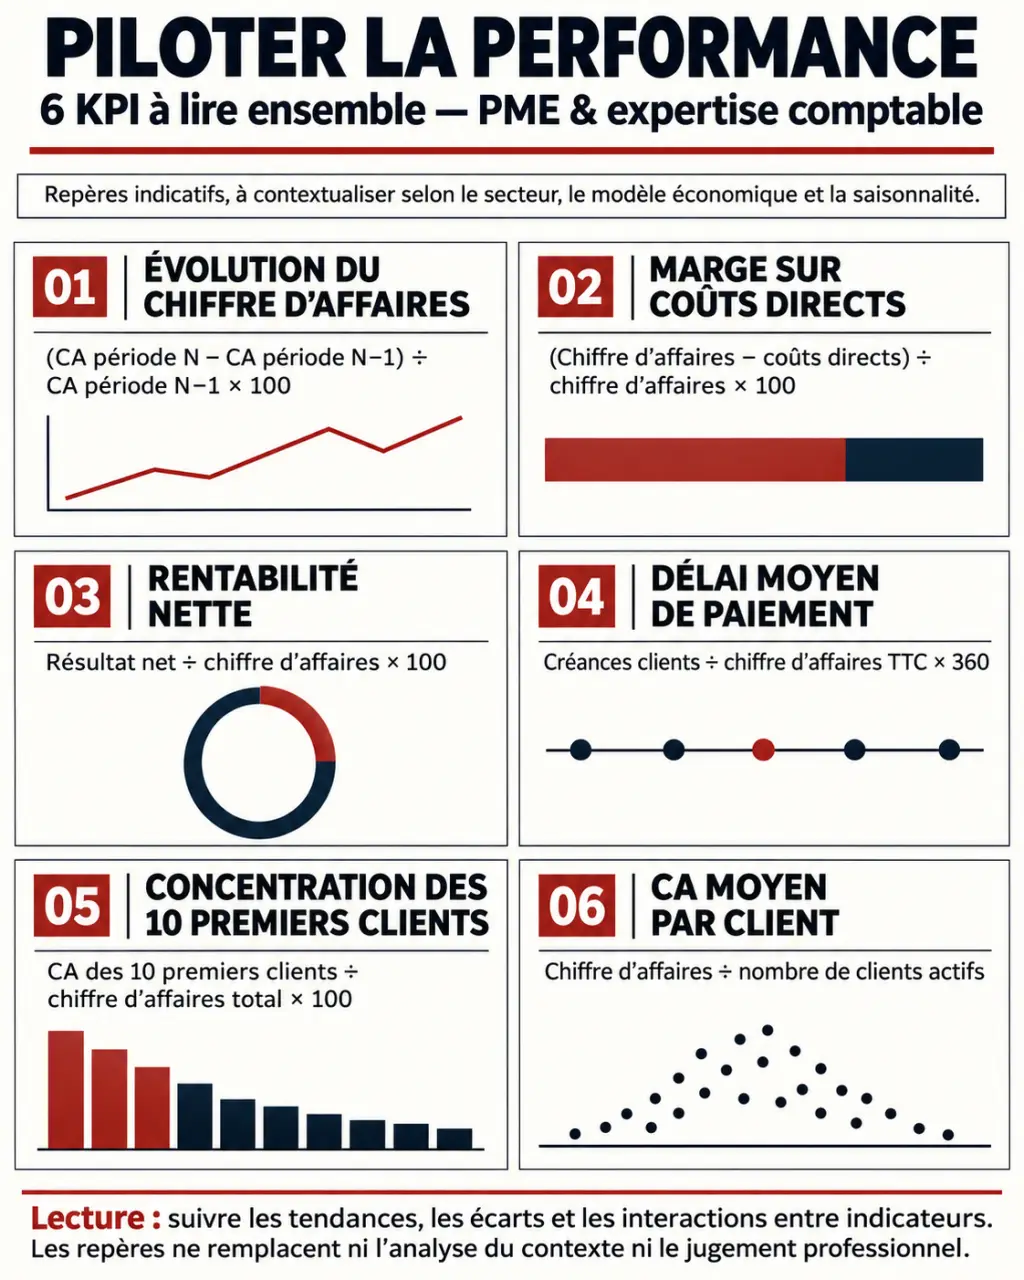
La méthode SMART aide à formuler des objectifs spécifiques, mesurables, atteignables, réalistes et temporels. Associez ensuite chaque indicateur à un responsable, une formule stable, une fréquence de suivi et une décision possible.
| Besoin | KPI et calcul | Décision possible |
|---|---|---|
| Suivre la croissance | Évolution du CA = (CA N − CA N-1) / CA N-1 × 100 | Examiner les volumes, les prix et les segments |
| Mesurer la marge | Taux de marge sur coûts directs = (CA − coûts directs) / CA × 100 | Revoir les tarifs ou les coûts de production |
| Évaluer la profitabilité | Rentabilité nette = résultat net / CA × 100 | Analyser les charges et l’organisation |
| Suivre la fidélisation | Taux de perte = clients perdus / clients présents au début de période × 100 | Étudier les motifs de départ |
| Évaluer le marketing | Coût d’acquisition = dépenses d’acquisition / nouveaux clients acquis | Réallouer les budgets entre canaux |
| Contrôler les opérations | Taux de livraison à l’heure = livraisons ponctuelles / livraisons totales × 100 | Corriger les retards récurrents |
Pour le délai moyen de paiement, une approximation courante est : encours client moyen / chiffre d’affaires annuel à crédit × 365 jours. Les montants doivent être cohérents, notamment sur le traitement de la TVA. Une activité saisonnière exige davantage de prudence qu’une activité régulière.
Évitez la spirale du reporting : un retard entraîne un nouvel indicateur, puis une nouvelle réunion, sans résoudre sa cause. Construisez plutôt une chaîne courte : signal observé, hypothèse, vérification, action. Un délai de paiement qui augmente peut venir de factures contestées plutôt que de clients insolvables ; mesurer le délai de résolution des litiges devient alors plus utile qu’ajouter un graphique de trésorerie.
Adapter les repères au cabinet d’expertise comptable
Dans un cabinet, le chiffre d’affaires doit être rapproché du temps consacré aux dossiers et des coûts directs. Le CA moyen par client, calculé en divisant le CA par le nombre de clients sur un périmètre cohérent, aide à segmenter le portefeuille. Des repères supérieurs à 4 000 à 6 000 € ou inférieurs à 2 000 € ne prennent sens qu’en tenant compte des missions et de la complexité des dossiers.
Plusieurs seuils peuvent servir de points de discussion, sans constituer des normes universelles :
- Une marge brute à partir de 60 % constitue un repère favorable ; sous 50 %, les coûts directs et la tarification méritent examen.
- Une rentabilité nette de 15 à 25 % dépend de la structure et de la taille ; sous 10 %, une analyse approfondie est utile.
- Un délai moyen de paiement inférieur ou égal à 30 jours est un repère de maîtrise ; au-delà de 45 jours, surveillez les tensions de trésorerie.
- Des missions exceptionnelles représentant 15 à 20 % ou plus du CA peuvent traduire une diversification ; sous 10 %, interrogez les possibilités de développement.
Surveillez aussi la concentration : les dix premiers clients représentant 20 à 30 % du CA constituent un repère de répartition, tandis qu’au-delà de 40 %, la dépendance devient forte. Une part SCI/LMNP supérieure à 20 à 25 % justifie une lecture séparée des marges : le CA global peut masquer des écarts importants entre catégories de dossiers.
Transformer le tableau de bord en actions suivies
Un tableur suffit pour démarrer si les définitions sont partagées. Un outil de Business Intelligence facilite ensuite la collecte, l’analyse et la visualisation des données comptables, commerciales et opérationnelles. Il ne corrige toutefois ni les doublons clients ni les erreurs d’imputation.
Organisez une revue régulière autour de trois questions : quel écart apparaît, quelle cause est vérifiée et quelle action est décidée ? Comparez les résultats à l’objectif, à la période précédente et à la même période de l’exercice antérieur lorsque la saisonnalité compte.
Chaque action doit avoir un responsable et une échéance : relancer les créances, revaloriser une mission déficitaire ou réduire une dépendance commerciale. Qu’il s’agisse d’un rapport sur KPI Experts ou de vos propres indicateurs, la valeur de l’information tient à sa fiabilité et à la décision qu’elle permet de prendre.