Assurance cabinet conseil : RC pro, cyber, homme-clé et les garanties qu'on oublie trop souvent
Un cabinet de conseil ne vend pas un produit : il vend un jugement, une méthode, parfois une recommandation qui engage les décisions d'un client. C'est précisément ce qui rend son assurance cabinet conseil particulière. Le risque ne vient pas d'un incendie ou d'un vol de stock, mais d'un conseil jugé erroné, d'une donnée confidentielle égarée ou d'un associé indisponible. Voici comment structurer la couverture, garantie par garantie.
Pourquoi un cabinet de conseil n'est pas un risque comme les autres
Une activité immatérielle, des dommages bien réels
Un consultant en organisation, en stratégie, en management ou en systèmes d'information travaille avec des livrables : audits, recommandations, plans d'action. Si un client estime que l'une de ces recommandations lui a causé une perte, le litige porte sur des dommages souvent immatériels : manque à gagner, retard de projet, coût de remise en conformité. Ces préjudices sont difficiles à chiffrer, et les contrats d'assurance multirisque classiques les excluent fréquemment.
Ce que les contrats standards ne couvrent pas
Une multirisque bureaux protège les locaux, le matériel informatique et le mobilier. Elle ne répond pas, en principe, à une réclamation fondée sur la qualité d'une prestation intellectuelle. C'est pourquoi la responsabilité civile professionnelle constitue le socle de l'assurance d'un cabinet de conseil, et non une option que l'on ajoute plus tard.
La responsabilité civile professionnelle : le socle à calibrer
Ce que couvre la RC pro
La responsabilité civile professionnelle prend en charge les conséquences financières des dommages causés à un tiers dans le cadre de votre activité : erreur d'analyse, omission, conseil inadapté, manquement à une obligation d'information, retard d'exécution. Elle couvre aussi, selon les contrats, les frais de défense, c'est-à-dire les honoraires d'avocat et d'expertise, qui pèsent lourd même lorsque la réclamation est finalement écartée.
Les points à vérifier avant de signer
Quelques clauses font la différence entre un contrat utile et un contrat décoratif :
- Le plafond de garantie : il doit être cohérent avec la taille des missions, pas avec votre chiffre d'affaires annuel seul.
- La franchise : une franchise élevée réduit la prime mais pèse sur la trésorerie en cas de sinistre.
- La base de déclenchement : le contrat se déclenche-t-il à la date de la réclamation ou à celle du fait dommageable ? Cela change tout après un arrêt d'activité.
- La définition de l'activité assurée : un cabinet qui ajoute de la formation, du conseil IT ou de la mise en œuvre opérationnelle doit le déclarer, sous peine de contestation.
- Les exclusions : promesses de résultat, engagements contractuels particuliers, intervention sur des domaines réglementés.
Cyber-risques et confidentialité : l'angle que le conseil sous-estime
Un cabinet détient des informations que ses clients ne confieraient à personne d'autre : budgets, organigrammes, projets de fusion, données RH. Un ordinateur portable volé, un compte de messagerie piraté ou une clé USB perdue suffisent à créer un incident. La garantie cyber peut couvrir l'assistance technique après une attaque, la notification aux personnes concernées, la restauration des données et, selon les contrats, la responsabilité liée à la fuite d'informations de tiers.
Pensez aussi à la confidentialité contractuelle. De nombreux clients imposent des clauses de non-divulgation avec des pénalités. Demandez à votre assureur si la violation d'une obligation de confidentialité figure bien dans la garantie, et dans quelles limites. Pour un cabinet qui travaille en télétravail ou en mission chez le client, cette vérification est aussi importante que le choix du plafond.
Protéger l'équipe et la continuité d'activité
Homme-clé et prévoyance des associés
Dans un cabinet de conseil, la valeur repose souvent sur quelques personnes : l'associé fondateur qui porte la relation client, l'expert reconnu sur un secteur. Son arrêt prolongé peut faire chuter l'activité plus vite que n'importe quel litige. L'assurance homme-clé verse une indemnité à l'entreprise en cas de décès ou d'invalidité d'une personne identifiée, ce qui laisse le temps de recruter, de former ou de réorganiser. La prévoyance individuelle des dirigeants, souvent mal couverte lorsqu'ils sont indépendants, complète utilement ce dispositif.
Perte d'exploitation et matériel
Le matériel informatique, les bureaux et la perte d'exploitation relèvent de la multirisque professionnelle. Si votre cabinet fonctionne essentiellement en coworking ou à distance, adaptez le contrat : inutile d'assurer des locaux que vous n'occupez pas, mais indispensable de couvrir le matériel nomade, y compris hors du bureau.
Comparer les offres sans se tromper de critère
Penser le contrat comme un ensemble de pièces qui s'emboîtent
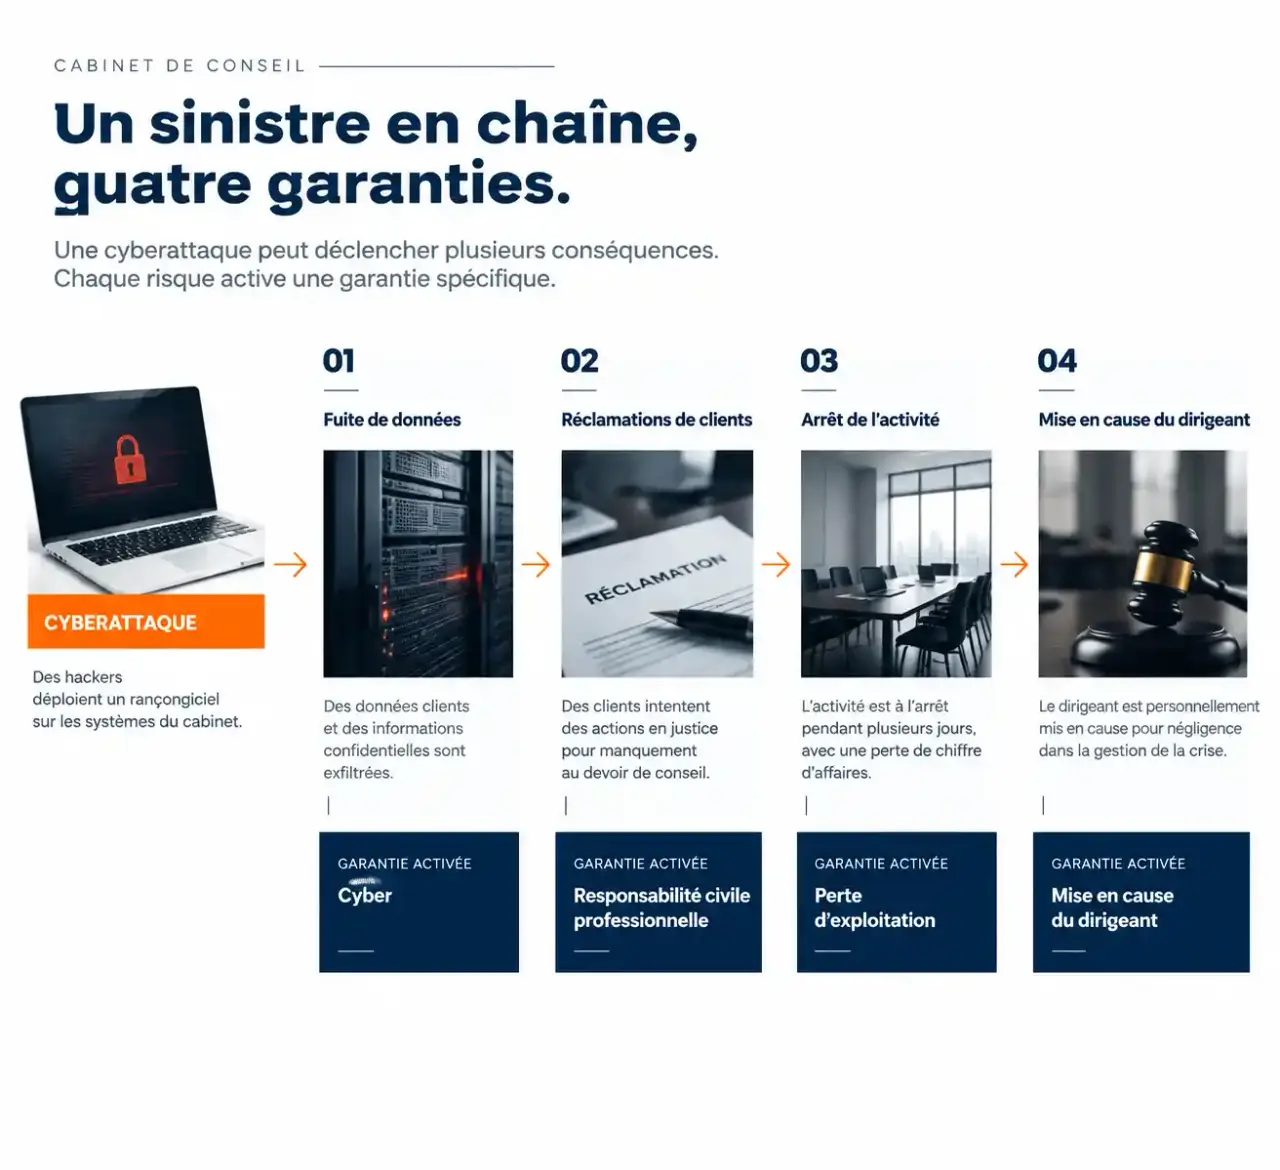
Une couverture réussie fonctionne comme un mécanisme d'horlogerie : chaque garantie est un rouage qui doit engrener avec les autres, sans jeu ni chevauchement. Un sinistre réel mobilise rarement une seule garantie. Une cyberattaque peut entraîner une fuite de données (cyber), une réclamation d'un client (RC pro), un arrêt de production du cabinet (perte d'exploitation) et une mise en cause du dirigeant. Si les plafonds, les délais de déclaration et les définitions diffèrent d'un contrat à l'autre, le dossier s'enraye : chaque assureur renvoie vers l'autre. Faites cartographier un scénario concret par votre courtier, de l'événement initial jusqu'aux conséquences, et vérifiez quelle garantie se déclenche à chaque étape.
Les questions à poser à l'assureur ou au courtier
- Mon activité exacte, y compris les missions annexes, est-elle nommément couverte ?
- Quelle est la période de garantie après une cessation d'activité ?
- Les sous-traitants et consultants freelances que j'engage sont-ils couverts ou doivent-ils avoir leur propre contrat ?
- Quels sont les plafonds par sinistre et par année d'assurance ?
- Les frais de défense s'ajoutent-ils au plafond ou le réduisent-ils ?
Le prix compte, mais il vient en dernier. Une prime basse assortie d'exclusions larges coûte plus cher le jour où un client réclame. Relisez votre contrat à chaque évolution notable : nouveau type de mission, embauche, changement de taille de client. Votre assurance doit suivre le cabinet, et non rester figée sur ce qu'il était à sa création.