Tableau de bord comptable : suivre la marge sans perdre la trésorerie de vue
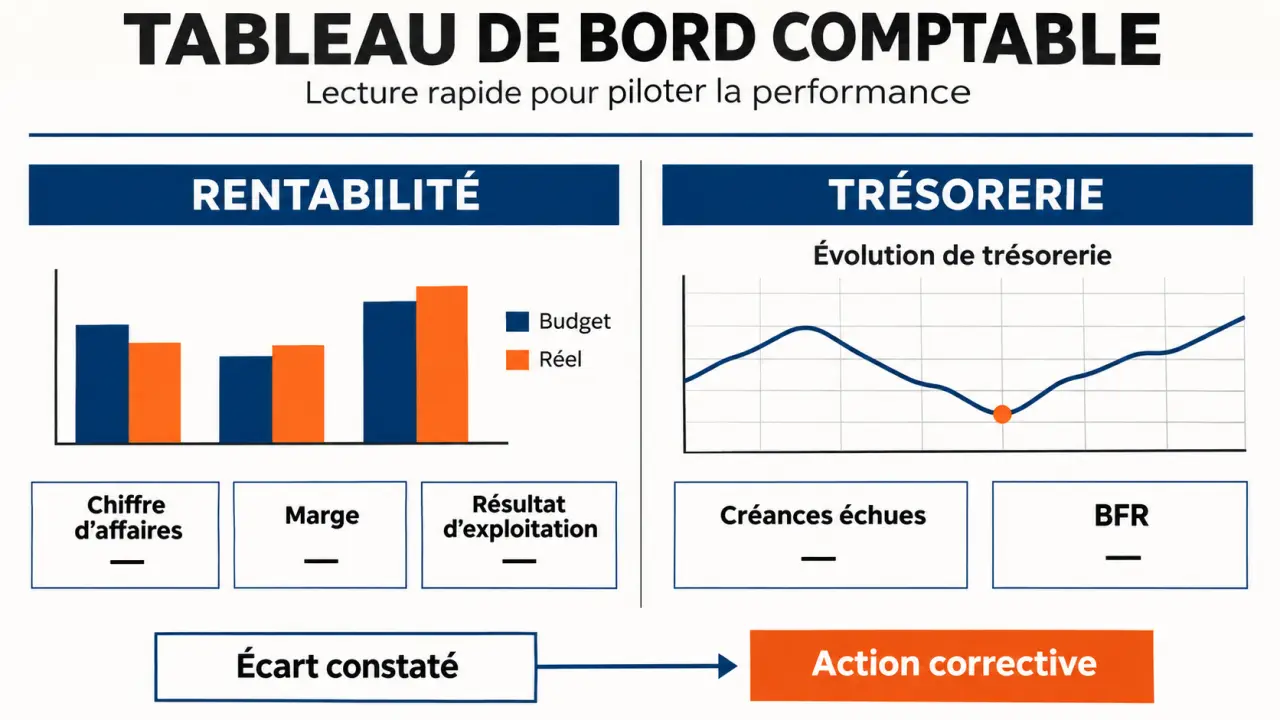
Un tableau de bord comptable rassemble les chiffres essentiels pour suivre la rentabilité, surveiller la trésorerie et décider sans attendre le bilan annuel. Pour être utile, il doit rapprocher les résultats des objectifs, signaler les écarts et aider à choisir une action. Quelques indicateurs fiables, actualisés au bon rythme, valent mieux qu’un écran rempli de données difficiles à interpréter.
Un outil de décision, pas une comptabilité miniature
Le tableau de bord comptable synthétise des données issues de la comptabilité, de la facturation, de la banque et, si nécessaire, des opérations. Il donne au dirigeant une lecture régulière de l’activité : ce qui progresse, ce qui coûte davantage et ce qui menace les prochaines échéances.
Testez vos connaissances sur le tableau de bord comptable
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
Les appellations se recoupent, mais leur dominante diffère. Le tableau de bord comptable s’appuie principalement sur les écritures et les soldes. Le tableau de bord financier insiste sur la trésorerie, les financements et les équilibres financiers. Le tableau de bord de gestion élargit la lecture aux ventes, à la production ou aux ressources humaines. Le reporting désigne plutôt la restitution périodique de ces informations à leurs destinataires.
La distinction essentielle reste celle entre bénéfice et argent disponible. Une entreprise peut afficher un résultat positif tout en manquant de liquidités si ses clients paient tard. À l’inverse, un encaissement important ne prouve pas que l’activité est rentable. Rentabilité et trésorerie doivent donc être suivies ensemble.
Choisir les indicateurs à partir des décisions à prendre
Commencez par 2 ou 3 objectifs de pilotage, puis retenez 6 à 10 indicateurs. La méthode SMART aide à préciser une cible spécifique, mesurable, atteignable, réaliste et datée. Réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale ou augmenter le chiffre d’affaires de 10 % sur le prochain trimestre sont des exemples d’objectifs, à adapter à votre situation.
| Indicateur | Calcul ou contenu | Décision éclairée |
|---|---|---|
| Chiffre d’affaires hors taxes | Ventes comptabilisées sur la période | Ajuster l’effort commercial |
| Marge commerciale | Ventes de marchandises HT moins coût d’achat des marchandises vendues | Revoir prix et achats dans un commerce |
| Résultat d’exploitation | Produits d’exploitation moins charges d’exploitation | Évaluer la rentabilité de l’activité courante |
| Trésorerie disponible | Soldes bancaires disponibles et caisse, après vérification des opérations en cours | Préparer les paiements proches |
| Créances clients échues | Factures non réglées dont l’échéance est dépassée | Prioriser les relances |
| Besoin en fonds de roulement | Stocks + créances d’exploitation − dettes d’exploitation | Comprendre l’argent immobilisé dans le cycle d’activité |
| Masse salariale rapportée au CA | Charges de personnel ÷ chiffre d’affaires × 100 | Suivre le poids du personnel dans l’activité |
Complétez cette base selon votre métier : panier moyen et rotation des stocks dans un commerce, heures facturables dans une société de services, honoraires encaissés et rétrocessions pour un professionnel libéral. Pour une activité de prestations, définissez précisément les coûts directs retenus dans le calcul de marge : la formule commerciale ne s’applique pas telle quelle.
Associez chaque indicateur à un seuil d’alerte propre à l’entreprise. Un seuil de trésorerie peut dépendre des salaires, impôts et fournisseurs à régler prochainement, plutôt que d’un montant arbitraire. Documentez aussi les conventions : hors taxes ou toutes taxes comprises, période retenue, charges incluses et traitement des avoirs.
Construire un modèle lisible et alimenté par des données fiables
Dans un tableur, séparez les données brutes, les calculs et la synthèse. Des onglets « Revenus », « Dépenses », « Trésorerie », « Budget » et « Indicateurs » constituent une organisation simple. Chaque ligne importée doit conserver sa date, son montant, sa catégorie et une référence permettant de retrouver l’opération.
La synthèse peut reprendre le modèle ci-dessous. Les montants sont fictifs et servent uniquement à illustrer la lecture des écarts.
| Indicateur mensuel | Budget | Réel | Écart réel − budget | Action à examiner |
|---|---|---|---|---|
| Chiffre d’affaires HT | 50 000 € | 46 000 € | −4 000 € | Analyser les ventes par offre |
| Charges d’exploitation | 40 000 € | 42 000 € | +2 000 € | Identifier les postes en hausse |
| Trésorerie de fin de mois | 20 000 € | 12 000 € | −8 000 € | Vérifier encaissements et échéances |
Ajoutez le cumul depuis le début de l’exercice et la période comparable de l’année précédente pour repérer la saisonnalité. Conservez le budget initial : les prévisions révisées doivent apparaître séparément. Une courbe convient à la trésorerie ; des barres facilitent la comparaison réel-budget. Les alertes doivent comporter un libellé, pas seulement une couleur.
Avant diffusion, rapprochez les soldes bancaires, recherchez les doublons et vérifiez les factures manquantes. Pour chaque indicateur, notez la provenance, le responsable, la date d’actualisation et le caractère provisoire ou validé. Limitez les droits d’accès, protégez les formules et prévoyez des sauvegardes. L’automatisation accélère la collecte, mais ne garantit pas la justesse des données.
Organiser une lecture régulière qui débouche sur une action
Le rythme dépend de la décision à prendre. Une analyse mensuelle convient généralement à la rentabilité après actualisation comptable. Un suivi hebdomadaire des encaissements et décaissements devient utile lorsque la trésorerie est tendue. Le temps réel n’apporte pas grand-chose si les factures ou écritures restent incomplètes.
Le tableau de bord fonctionne comme un pivot entre deux lectures de l’entreprise : ce qui a été produit et ce qui a été encaissé. Lorsqu’un chiffre d’affaires augmente mais que la banque se vide, examinez le décalage entre livraison, facturation, échéance et règlement. Ce calendrier révèle parfois un problème de facturation tardive plutôt qu’un manque de ventes. La bonne réponse n’est alors pas de vendre davantage, mais de raccourcir le trajet entre travail réalisé et argent reçu.
À chaque revue, distinguez l’anomalie de saisie, le décalage ponctuel et la tendance durable. Dans l’exemple précédent, la baisse de trésorerie ne s’explique pas automatiquement par la seule baisse du chiffre d’affaires : il faut examiner les règlements clients, les achats et les autres mouvements.
Terminez par une action, un responsable et une échéance, puis vérifiez l’effet lors de la revue suivante. Selon les critères proposés par Comptasanté, l’essentiel devrait être lisible en moins de 30 secondes : c’est un objectif de clarté, pas un substitut à l’analyse.
Choisir l’outil et l’accompagnement sans suréquiper l’entreprise
| Solution | Usage adapté | Point de vigilance |
|---|---|---|
| Excel ou Google Sheets | Démarrage, données limitées, modèle personnalisé | Imports, formules et versions à contrôler ; collaboration à organiser |
| Logiciel comptable ou métier | Reporting proche des opérations et données déjà centralisées | Vérifier les indicateurs disponibles et les possibilités d’export |
| Solution BI | Sources multiples, plusieurs entités, analyses détaillées | Prévoir connexions, structuration des données et maintenance |
Comparez le coût global : abonnement éventuel, paramétrage, formation, maintenance et temps consacré aux contrôles. Lors d’une démonstration, demandez à reproduire votre circuit réel, de l’import d’une facture jusqu’à l’indicateur final. Vérifiez les droits d’accès, l’export des données et la date du dernier rafraîchissement.
L’expert-comptable peut sécuriser les calculs et expliquer les écarts. Un DAF externe peut compléter cet accompagnement par les budgets, les prévisions et l’animation du pilotage. Aucun tableau ne remplace leur analyse personnalisée. Le bon choix reste celui qui permet de répondre clairement à trois questions : où en sommes-nous, pourquoi, et que décidons-nous maintenant ?