Financement de reprise d’entreprise : acheter sans sacrifier la trésorerie
Le financement d’une reprise d’entreprise doit couvrir le rachat, mais aussi laisser à l’activité les moyens de fonctionner après la cession. Le montage associe généralement apport personnel, prêt bancaire et ressources complémentaires. Sa solidité dépend moins du nombre de financeurs que d’une question : l’entreprise pourra-t-elle rembourser ses dettes tout en payant ses charges et ses investissements ?
Partir du besoin réel, pas seulement du prix de cession
Le prix négocié avec le cédant n’est qu’une partie du budget. Ajoutez les droits d’enregistrement, les audits, les honoraires, les frais bancaires et de garantie, puis les investissements urgents. Évaluez également le besoin en fonds de roulement : les stocks et les délais de paiement des clients peuvent immobiliser des liquidités avant les premières rentrées d’argent.
Calculer le montage financier d’une reprise
Renseignez les besoins et les financements envisagés pour obtenir une estimation des remboursements et de la trésorerie disponible.
Résultats estimatifs
À retenir : cette estimation applique une mensualité constante, hors assurance, frais, fiscalité et conditions particulières des prêteurs. Pensez à conserver une réserve de trésorerie adaptée à votre activité.
Évitez toutefois les doubles comptes : dans une reprise de titres, certains besoins et liquidités sont déjà intégrés au bilan de la société. Faites préciser leur traitement dans le prix et le protocole de cession.
Fonds de commerce, titres ou holding : trois logiques distinctes
En achetant un fonds de commerce, vous reprenezz des éléments d’exploitation définis dans l’acte, sans acquérir la société elle-même. En achetant des parts sociales ou des actions, vous reprenez une société avec son historique, ses actifs et ses engagements : l’audit devient déterminant. Une holding d’acquisition peut porter l’achat des titres et l’emprunt, mais son remboursement dépend notamment des dividendes que la cible pourra légalement et financièrement distribuer.
Un exemple de budget complet
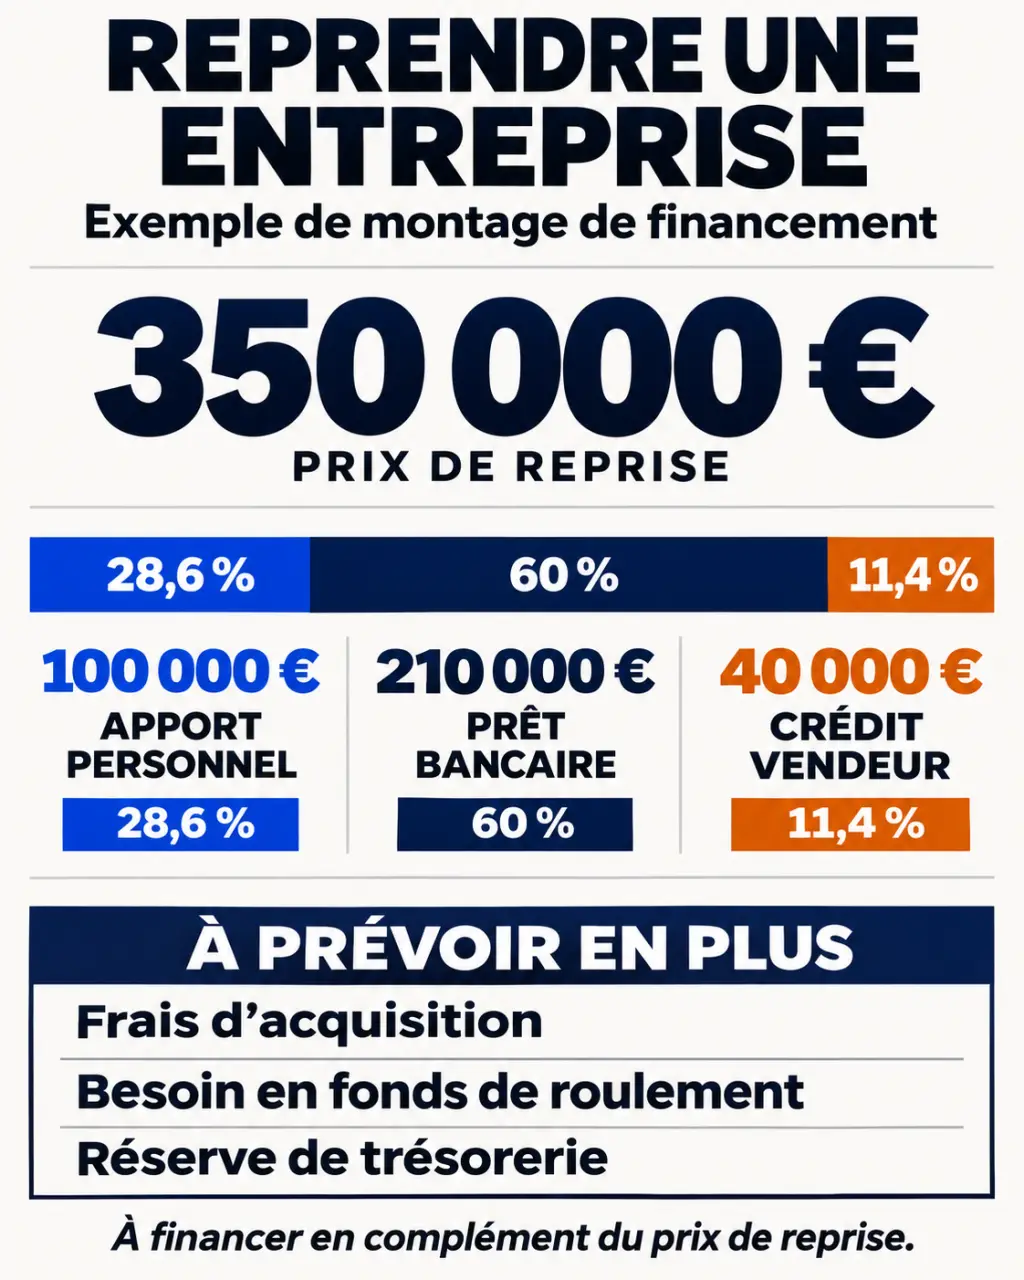
Pour un projet fictif, retenons 300 000 euros d’acquisition, 20 000 euros de frais et 30 000 euros de besoins complémentaires : le financement total atteint 350 000 euros. Un montage illustratif pourrait réunir 100 000 euros d’apport, 210 000 euros de prêt bancaire et 40 000 euros de crédit vendeur. Il reste à vérifier que leurs échéances cumulées sont supportables.
Fixez une réserve de trésorerie minimale comme une ancre : elle ne doit pas dériver au fil des négociations. Si une hausse du prix oblige à puiser dans cette réserve, le projet devient plus fragile même si le financement reste équilibré sur le papier. Définir ce seuil avant de négocier aide à distinguer un prix acceptable d’un prix simplement finançable.
Dimensionner l’apport sans épuiser son épargne
Il n’existe pas de pourcentage légal uniforme d’apport. Le CRA évoque un ordre de grandeur de 20 à 30 %, tandis que Bpifrance Création mentionne un apport personnel moyen de 30 % des besoins d’investissement. Ces repères ne constituent ni une obligation ni une promesse d’accord : rentabilité, secteur, expérience et garanties modifient l’analyse.
Ne mobilisez pas toute votre épargne personnelle. Conservez une marge pour vos dépenses privées, notamment si votre rémunération doit rester modeste au démarrage. Une reprise sans apport reste difficile : mieux vaut renforcer les ressources stables, réduire le périmètre acquis ou revoir le prix plutôt que multiplier les dettes personnelles.
Renforcer les ressources avec les proches ou un prêt d’honneur
La love money peut prendre la forme d’un don, d’un prêt ou d’une entrée au capital. Un compte courant d’associé est, lui, une avance remboursable à la société : la banque peut demander son blocage. Pour un prêt familial, un écrit est obligatoire au-delà de 1 500 euros et une déclaration fiscale au-delà de 5 000 euros. Les dons familiaux peuvent bénéficier d’une exonération de 31 865 euros tous les 15 ans, sous conditions.
Initiative France et Réseau Entreprendre proposent des prêts d’honneur selon leurs critères locaux. Accordés à la personne, généralement à taux zéro et sans garantie ni caution personnelle, ils renforcent les fonds mobilisables, mais restent à rembourser. Les montants varient selon les programmes : le Crédit Agricole présente une fourchette de 3 000 à 90 000 euros. Vérifiez le dispositif accessible avant de l’inscrire au plan.
Combiner les financements selon leur coût et leurs contraintes
Le prêt bancaire professionnel constitue souvent le socle du montage. Il peut généralement financer jusqu’à 70 % du prix d’acquisition, avec une durée fréquemment comprise entre 5 et 7 ans ; Bpifrance Création mentionne généralement 7 ans. Ces paramètres dépendent du dossier et ne couvrent pas automatiquement tous les besoins annexes.
| Solution | Utilité | Point à négocier ou vérifier |
|---|---|---|
| Prêt bancaire | Financer une part importante du rachat | Taux, assurance, frais, durée, garanties et clauses |
| Crédit vendeur | Différer une partie du prix | Échéancier, intérêts, sûretés et articulation avec la banque |
| Prêt Transmission de Bpifrance | Compléter un concours bancaire | Éligibilité et conditions applicables à l’opération |
| Investisseurs | Renforcer les fonds propres sans échéances de prêt | Dilution, gouvernance et conditions de sortie |
| Financement participatif | Mobiliser prêts ou capital | Coût, confidentialité et capacité de collecte |
Selon Bpifrance Création, le crédit vendeur peut représenter jusqu’à 50 % du prix, généralement remboursé sur 1 à 3 ans. Sa courte durée peut alourdir fortement les premières échéances. Le Prêt Transmission de Bpifrance présente une enveloppe de 40 000 à 5 000 000 euros, sous conditions : ce n’est pas un financement automatique ni autonome.
Business angels, fonds régionaux, capital-investissement et family offices correspondent à des tailles et profils d’opérations différents. Leur entrée nécessite un pacte d’actionnaires. Le crowdfunding en capital et le crowdlending peuvent compléter le montage, mais une campagne publique convient mal à une cession confidentielle. Enfin, le crédit-bail peut financer certains équipements après la reprise, pas remplacer le financement du prix des titres.
Mobiliser les aides et garanties sans les confondre
Une aide apporte une ressource ou réduit une charge ; une garantie protège d’abord le prêteur. Aucune garantie ne dispense l’emprunteur de rembourser. Bpifrance présente une couverture de 60 % pour les prêts concernés ; France Active peut couvrir jusqu’à 80 % sous conditions. Fonds locaux et sociétés de caution mutuelle peuvent aussi intervenir. Les commissions sont généralement comprises entre 1 et 3 % du financement garanti.
Demandez si cette intervention permet de supprimer ou plafonner votre caution personnelle. Examinez aussi les sûretés demandées : un nantissement de titres donne au créancier des droits sur les titres en cas de défaillance.
ARCE et ACRE : distinguer capital et allègement social
L’ARCE permet, sous conditions, de recevoir 60 % du reliquat des droits à l’assurance chômage sous forme de capital, en deux versements espacés de 6 mois. Elle ne garantit donc pas la disponibilité de toute la somme pour payer le cédant à la signature. Faites confirmer par France Travail votre éligibilité, le calendrier et l’arbitrage avec le maintien de l’ARE.
L’ACRE est une exonération temporaire de cotisations sociales, pas une somme destinée au rachat. Ses conditions dépendent notamment du statut et de la situation du repreneur. Pour identifier les aides locales et les garanties pertinentes, contactez la CCI, la chambre de métiers ou France Active, particulièrement utile pour certains projets de l’ESS. L’Adie peut également être un interlocuteur pour les petits projets ayant difficilement accès au crédit bancaire.
Présenter un dossier qui démontre la capacité de remboursement
La banque analyse les comptes historiques, la récurrence du chiffre d’affaires, la dépendance aux clients et le profil du repreneur. Le bénéfice comptable ne suffit pas : il faut calculer la trésorerie restant après impôts, investissements, variation du besoin en fonds de roulement et remboursements existants.
- Comptes annuels récents et situation comptable intermédiaire.
- Business plan, prévisionnel et plan de trésorerie mensuel.
- Plan de financement détaillant chaque besoin et ressource.
- Justificatifs d’apport, CV et expérience du repreneur.
- Projet de protocole, valorisation, audits et engagements du cédant.
Présentez aussi un scénario dégradé : baisse d’activité, départ d’un client ou retard d’encaissement. Sollicitez plusieurs banques avec les mêmes hypothèses et comparez le coût global, les cautions, les différés et le remboursement anticipé. Avant toute signature engageante, faites sécuriser les conditions de financement et leur calendrier par vos conseils.